Saiba se vale a pena receber adiantado o 13º salário ou a restituição do Imposto de Renda
Especialistas dizem se é uma boa recorrer aos bancos para an
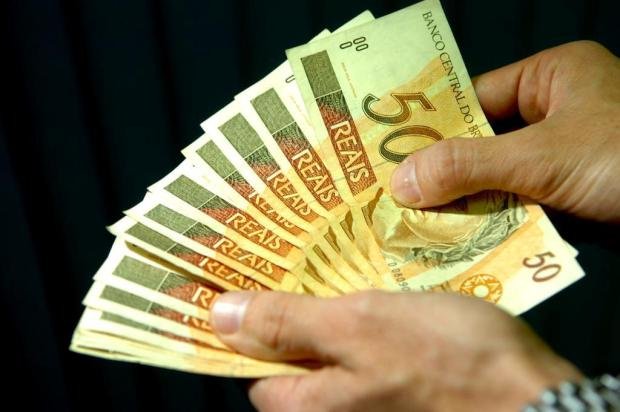
Quem tem conta em banco já pode ter recebido uma proposta que parece tentadora: colocar no bolso imediatamente uma quantia em dinheiro que só entraria no final do ano. Em tempos de crise, com as contas batendo à porta, essa possibilidade promete fazer muita gente parar e pensar. São as antecipações de 13° salário e restituição de Imposto de Renda. Mas não se trata de camaradagem.
— O que as pessoas devem saber bem é que se trata de uma compra de dinheiro. O banco oferece a quantia e, depois, a pega de volta com juros e taxas — alerta o educador financeiro Jó Adriano da Cruz.
Leia mais
Preço do feijão e do arroz dispararam. Saiba se vale a pena substituir
Juros do cartão e do cheque especial batem recorde: é tempo de levar a sério as dicas para escapar deles
Publicidade
Para a instituição, é uma transação mais segura. As antecipações são oferecidas aos clientes, e a garantia de pagamento é o fato de que o 13º ou a restituição são depositados na conta. Também por isso, as taxas e os juros acabam sendo relativamente mais baixos. Mesmo assim, está longe de ser aconselhável de modo geral.
— Só vejo uma situação que pode fazer valer a pena essa operação: ajudar a quitar uma dívida que tenha juros mais altos, como a do cartão de crédito — diz Jó Adriano.
Reflita antes
O oferecimento da antecipação ocorre por e-mail, por telefone ou na própria agência bancária. Sem refletir bem sobre o uso que vai dar ao dinheiro, o cliente pode aceitar a oferta. O educador financeiro Adriano Severo destaca que, no caso da restituição, pode haver problemas
no cadastro e a necessidade de retificações. Nesses casos, o valor a receber da Receita pode diminuir.
— O banco vai pegar de volta o valor que emprestou. E se o valor da restituição baixar ou não vir, a instituição vai tirar do que houver conta, talvez até do limite — alerta.
Boa relação com o banco é fundamental
Para garantir juros mais baixos e até descontos em taxas bancárias no caso de pedir antecipações, existe um pulo do gato: ter boa relação com o banco. Significa ser um cliente com vida financeira saudável.
— O custo final (do adiantamento), somando juros e eventuais taxas, vai depender do perfil do cliente — confirma o superintendente da Unidade Financeira do Banrisul, Jairo Chagas.
Para economista, é melhor esperar
A economista Ione Amorim, do Instituto Brasileiro de Defesa do Consumidor, diz que a publicidade dos bancos aos empréstimos e antecipações chega a ser irresponsável. Ela concorda que, para pagar uma dívida como a do cartão, que chega a 471,3% ao ano, pode valer a pena. Mesmo assim, questiona:
— Por que aceitar pagar juros e taxas sobre um dinheiro que já é seu? As pessoas não podem se encantar com isso. Ainda é melhor esperar.
Um contra, outro a favor
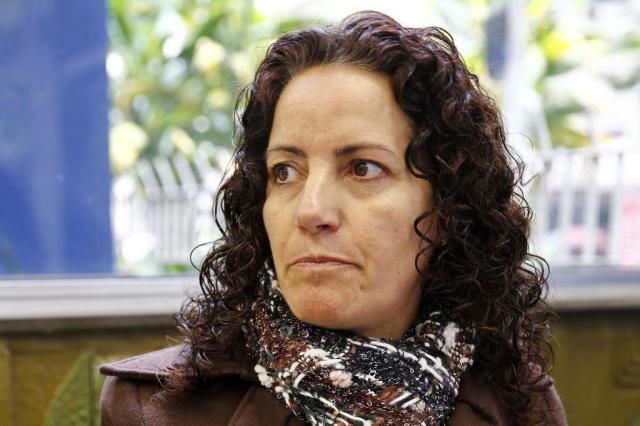
Quem quiser espantar a artista visual Rosana dos Santos Nunes, 50 anos, pode usar a tática de oferecer a antecipação do 13° ou da restituição do IR. Ela garante que, dessas operações, só quer distância.
— Tenho pavor de pagar juros e taxas! Nunca me pegaram com isso. Já me ofereceram, mandaram e-mail. Mas não aceito — garante ela, que é moradora de Pelotas.
Leia mais
Primeira parcela do 13º salário dos aposentados será paga em agosto
Giane Guerra: saiba como a mesada pode ajudar na educação financeira das crianças
Rosana desconfia de tudo que é oferecido como uma grande vantagem. Já absorveu o hábito de, a cada oferta de serviço ou de crédito, perguntar quase sem deixar o interlocutor terminar: quais são a anuidade e o juro?
Segundo ela, é assim que mantém uma vida financeira controlada, guardando dinheiro e ficando com todo o 13º no final do ano, assim como uma eventual restituição.
— Eu gosto de ir juntando, sabe?
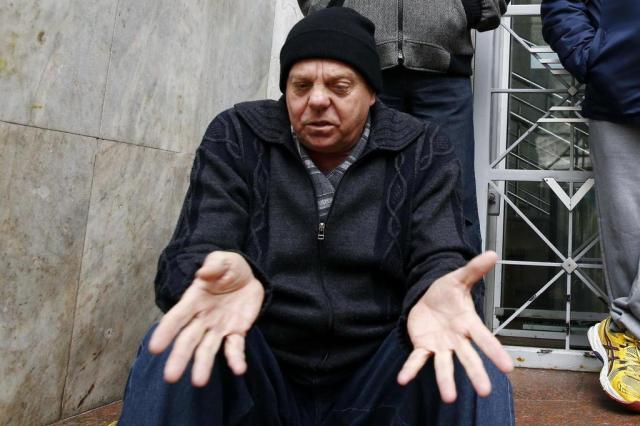
O bancário Paulo Armentano, 58 anos, já perdeu a conta de quantas vezes optou por receber antecipadamente o 13º salário. Nunca se arrependeu e não descarta repetir.
— Eu estava passando por emergências financeiras, usando R$ 2 mil ou R$ 3 mil do limite. Usei e não me arrependi — diz.
Claro que, pondera Paulo, o ideal é não precisar. Ele se apressa em dizer que jamais pregaria o desregramento financeiro para ninguém. Mas afirma que não vê a antecipação como um monstro de sete cabeças. Ele diz saber o momento certo de usar.
— Qual é o momento certo? É o momento em que se está precisando! Você vai resolver um problema que tem. Então, essa é a hora de usar — aconselha ele, que afirma não se incomodar com as taxas de juros.
O QUE VOCÊ PRECISA SABER
O QUE SÃO AS ANTECIPAÇÕES
/// É a possibilidade de receber de forma imediata o 13º salário ou a restituição do Imposto de Renda.
/// A quantia que pode ser antecipada varia de acordo com a instituição e o perfil do cliente.
/// Alguns bancos prometem até 100% do que se tem direito, mas a média fica em torno de até 70%.
/// Assim, o banco garante que o cliente terá como para pagar a operação.
/// É uma "compra de dinheiro", um empréstimo. Quando o valor integral entrar na conta, o banco pega de volta o que emprestou mais juros e taxas.
/// Os bancos oferecem essa operação para quem é cliente e usa a conta para receber o 13º ou a restituição do IR.
/// Não é bondade: é um produto vendido pelo banco, que ganha com isso no final da operação.
QUAIS AS VANTAGENS
/// A liberação é rápida.
/// O dinheiro é creditado diretamente na conta corrente.
/// O cliente utiliza já um dinheiro que só receberia no final do ano ou na data da restituição.
QUAIS AS DESVANTAGENS
/// Você perde dinheiro, porque terá de pegar juros e taxas. No fim do ano (ou quando houver o crédito da restituição na sua conta), o banco ficará com mais do que antecipou.
/// No caso da restituição, o valor do empréstimo será debitado mesmo se, por algum erro na declaração, o valor a ser devolvido pela Receita for menor.
/// Ou seja, antecipar a restituição é mais arriscado e exige uma declaração de IR perfeita.
QUANDO É UM BOM NEGÓCIO
/// Especialistas são unânimes: só é um bom negócio, sem sombra de dúvida, se o valor da antecipação quitar a dívida do cheque especial ou do cartão de crédito.
/// Neste caso, os juros da antecipação são muito menores do que os do cartão e do cheque _ os mais altos do mercado.
/// Por isso, no fim das contas, o cliente acaba ficando com uma dívida mais barata.
/// Uma emergência de saúde sai dessa lógica e pode ser outro motivo.
QUAL TAXA DE JUROS É COBRADA
/// Cada instituição trabalha com uma taxa de juros e outras tarifas.
/// Ainda assim, para cada cliente se faz uma proposta diferente, com taxas menores ou maiores.
/// Por exemplo, quem tem conta há pouco tempo paga mais juros porque o banco considera maior o risco de inadimplência.
/// Aquele cliente mais antigo e que nunca fica no negativo paga menos juros.
DE OLHO NO CET
/// O mais importante que o cliente precisa saber, quando for à agência bancária, é o Custo Efetivo Total (CET).
/// O CET é o total de encargos a serem pagos pelo cliente na operação.
/// É expresso em forma de percentual e inclui as taxas de juros, tributos, tarifas, gravames, IOF, registros, seguros e demais despesas.
/// Todas as instituições financeiras devem informar qual é o CET na efetivação de um contrato.