Quais os melhores caminhos de investimento para 2017
edução da Taxa Selic para o próximo ano impacta;
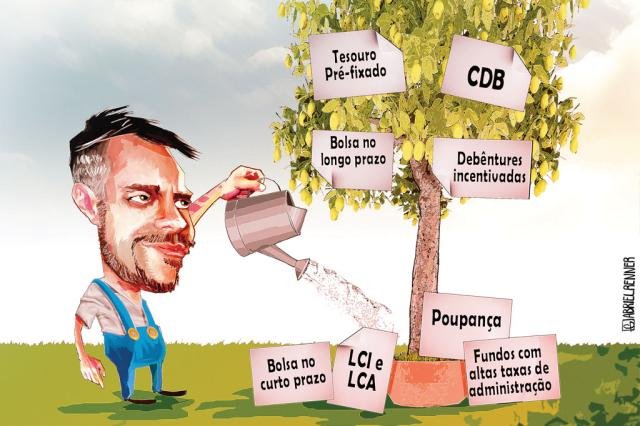
A turbulência na política e a perspectiva de queda na taxa de juros irão dar a tônica dos investimentos pessoais em 2017.
A maior parte dos economistas espera que o Banco Central (BC) continue reduzindo a Taxa Selic no ano que vem, e isso interfere diretamente em algumas das aplicações financeiras mais procuradas pelos brasileiros.
Conforme o Boletim Focus, compilado pelo BC e que reúne as previsões do mercado financeiro, a Selic deve cair de 13,75% para menos de 10,5% ao ano, ao final de 2017. Com isso, um Certificado de Depósito Bancário (CDB) ou um fundo de renda fixa que pagaria a totalidade da Selic perderá ao menos três pontos percentuais no rendimento.
— Com a queda da taxa de juros, os CDBs, por exemplo, não conseguirão entregar um rendimento tão atraente se considerarmos o valor líquido, após o desconto do Imposto de Renda — pondera Alexandre Wolwacz, sócio do Grupo L&S, que atua na área de investimentos.
Ele afirma que a poupança, com rendimento fixo de 0,5% ao mês mais Taxa de Referência (TR), será menos interessante em relação a outras aplicações.
A boa notícia aos investidores é que a inflação oficial, que chegou a 10,67% no ano passado e poderá fechar 2016 em 6,5%, possivelmente voltará a se aproximar do centro da meta de 4,5% no próximo ano. Mesmo investimentos que não rendam na casa de dois dígitos poderão resguardar o poder de compra do dinheiro guardado, diante da alta de preços.
— As melhores alternativas serão investimentos pré-fixados (o juro é definido no momento da aplicação): como a Taxa Selic ainda está em 13,75% ao ano e a inflação segue relativamente alta, a remuneração dessas opções fica atrelada a valores mais elevados do que os que vêm adiante — aponta Guilherme Ribeiro de Macêdo, professor da Escola de Administração da UFRGS.
Sob o guarda-chuva dos pré-fixados, especialistas apontam como valiosos os títulos de tesouro ligados à atual Selic (também chamados de LTNs) e à inflação acrescidos de juros anuais (as NTN-Bs).
Confira outras reportagens da série Encare a Crise
EM ALTA
Tesouro pré-fixado – Com a perspectiva de queda na taxa básica de juros (Selic), os investimentos em tesouro direto serão mais atraentes para as opções pré-fixadas. As opções são os títulos ligados à atual taxa básica de juros e ligados aos índices de inflação com bonificações anuais.
CDB – É uma boa opção para quem tem menos de R$ 50 mil a investir, pois oferece rentabilidade acima da inflação e boa liquidez (dá para sacar o dinheiro depositado antes do prazo final). São mais atraentes quando pagam pelo menos 90% de DI (indicador atrelado à Taxa Selic).
Bolsa no longo prazo – As aplicações que tenham meta de pelo menos cinco anos podem ter boas possibilidades de ganho, em razão da projeção de crescimento da economia no longo prazo. Estatais de energia e água, além de bancos públicos, estão entre as recomendações devido à possibilidade de privatização.
Debêntures incentivadas – São empréstimos a empresas, por meio de agentes de investimentos: o pagamento pode superar a inflação em 7%. As melhores opções são as chamadas debêntures incentivadas, com isenção de Imposto de Renda. Mas é necessário considerar o risco de calote.
EM BAIXA
LCI e LCA para pequenos valores – Embora a rentabilidade costume ser atraente, as melhores opções devem continuar sendo para quem tem pelo menos R$ 100 mil para investir. Aos investidores menos abonados, as taxas de retorno costumam empatar ou ficar para trás dos CDBs.
Bolsa no curto prazo – Aplicar na bolsa de olho em uma valorização ainda em 2017 é arriscado: o início do governo de Donald Trump nos Estados Unidos e a crise política prolongada no Brasil trazem muitas dúvidas entre os investidores, aumentando o risco de queda no próximo ano.
Fundos com altas taxas de administração – Fundos de renda fixa que cobram mais de 1,5% de taxa de administração (o cálculo é feito sobre o patrimônio total) tendem a ser ainda menos atraentes, já que a Selic deve cair em 2017, diminuindo o rendimento. Com isso, a mordida sobre o ganho fica ainda maior.
Poupança – A caderneta poderá render levemente acima da inflação, o que significa uma manutenção mínima do poder de compra. Mesmo com a queda na taxa de juros (Selic), outras aplicações de renda fixa são mais atraentes.